



2026/09/01
変動か固定か。利上げ9回分の差
ここ数か月、月初には金利のことばかり書いている気がします。ニュースでも取り上げられている通り長期金利の上昇が続いていて、お客様と打合せをしている身としても、決して他人事ではありません。
打合せでも、必ずと言っていいほど聞かれるのが「結局、変動と固定のどちらがいいんですか?」という問いです。
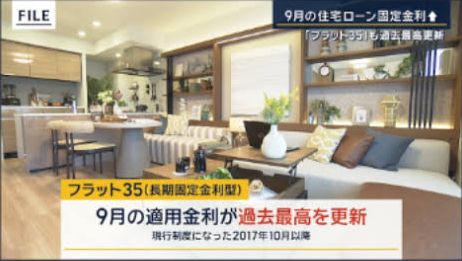
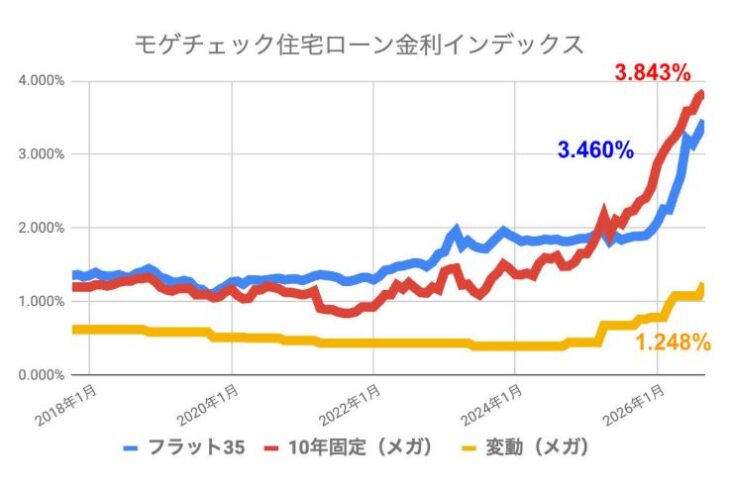
9月1日に発表されたフラット35の金利は3.460%。8月の3.290%からさらに上がり、現行制度になって以降の最高値を更新しました。2か月連続の上昇です。一方で、変動金利も引き上げに動いています。9月は三菱UFJ銀行と三井住友銀行がそれぞれ0.25%引き上げました。6月の日銀の利上げが、いよいよ住宅ローンの現場に届き始めた形です。
それでも、数字だけを見れば変動金利の方がまだ低い。
現在の固定と変動の差は「2.23%」あります。実はこれ、過去最大のひらきです。
この「2.23%」という数字を、日銀の利上げ回数に置き換えて考えてみます。
日銀の利上げは、通常1回につき「0.25%」が基本です。 2.23%の差を0.25%ずつ埋めていくとなると、計算上は「9回分」の利上げが必要になります。
つまり、いま変動金利で借りた人が、今日の固定金利の高さに追いつくためには、日銀がここからさらに9回連続で利上げを行わなければならないと追いつかないということです。
2024年3月にマイナス金利が解除され、政策金利は現在の1.0%まで来ました。ここまで数回の利上げを重ねて、ようやく今の水準です。ここからさらに「あと9回」上がることって…。もちろん、絶対に来ない未来だとは言い切れません。 ただ、なんとなく金利が上がっているらしいから怖いという感覚だけで選ぶのと、追いつくまでに9回の利上げが必要なんだという距離感を把握した上で選ぶのとでは、判断の精度がまったく違ってきます。
また、数字の計算だけを追うなら今は変動が有利に見えます。 ですが、資金計画というのは単純な損得勘定だけでは決められません。
固定金利を選ぶ最大のメリットは、「不確定要素をなくせること」。 35年間、毎月いくら返済すればいいのかが今日この瞬間に確定する。これからお子さんの教育費が重なる時期が来ようが、自分の働き方が変わろうが、住宅ローンの返済額だけは絶対に動かない。この安心感は、数字以上の価値になることがあります。
逆に、変動金利を選ぶのであれば、あらかじめ「上がった時の防波堤」を作っておく必要があります。もし金利が1%上がったら、我が家の毎月の返済額はいくら増えるのか?など。この試算は、ローンアプリなどでも金額を入れればすぐに出ます。その具体的な金額の増え方を見て、「このくらいなら家計のやりくりで十分に吸収できる」と思えるなら、変動金利を選ぶ選択肢は十分にアリです。
一番危険なのは、その数字を見ないまま、感覚で選んでしまうこと。
金利は毎月動きます。ここで書いた数字も、来月にはまた姿を変えているでしょう。 ですが、「9回分」という距離感は、そう簡単には崩れません。自分たちの足元と暮らしの数字をじっくり見つめ直すこと。
それが、後悔しないローン選びの第一歩なのだと思います。
+++
無料で宿泊体験ができるモデルハウスがあります。
お気軽に見学だけでもOKです!

ただ見るだけのモデルハウスじゃなく、実際に建てる前に住んで確かめることができるのが当社のモデルハウス。

寒い冬、本当に寒くないの?ジメジメした梅雨、全館除湿でサラサラで快適?
猛暑の真夏、普通の家と何がどう違う?
体感は数値よりも大きな差を感じさせてくれます。
そして、それを感じることができたら「いい家」という要素は必ずしも数値だけではないことに気づくと思います。

昨年末に、初めてこの家に宿泊したお客様はあまりの快適さに感動し、同じ家を建ててほしいとご契約されました。
言葉ではわかっていても、実際に泊まって空気感を肌で感じてみて、本当の家の良さがよ~く分かったそうです。
それは家の性能や数値ではなく、無垢の木の質感やどこからともなく香る木の香りときれいな空気感、空間の雰囲気、存在感、価値観。
何がしたいのか、何が欲しいのか、どうしたいのか、いい経験になりましたと仰り、ご自宅が完成した時はモデルハウスを越えたかも…とご自慢されていました。

お問合せ・宿泊予約はコチラからどうぞ!
 資料請求(←Click!)
モデルハウス宿泊・見学予約(←Click!)